
تراجع محدود في الطلب على نقل النفط والغاز قد يخلق فائضًا في الناقلات ويشعل حرب نوالين.. والتأثير يمتد إلى الترسانات والموانئ وقناة السويس
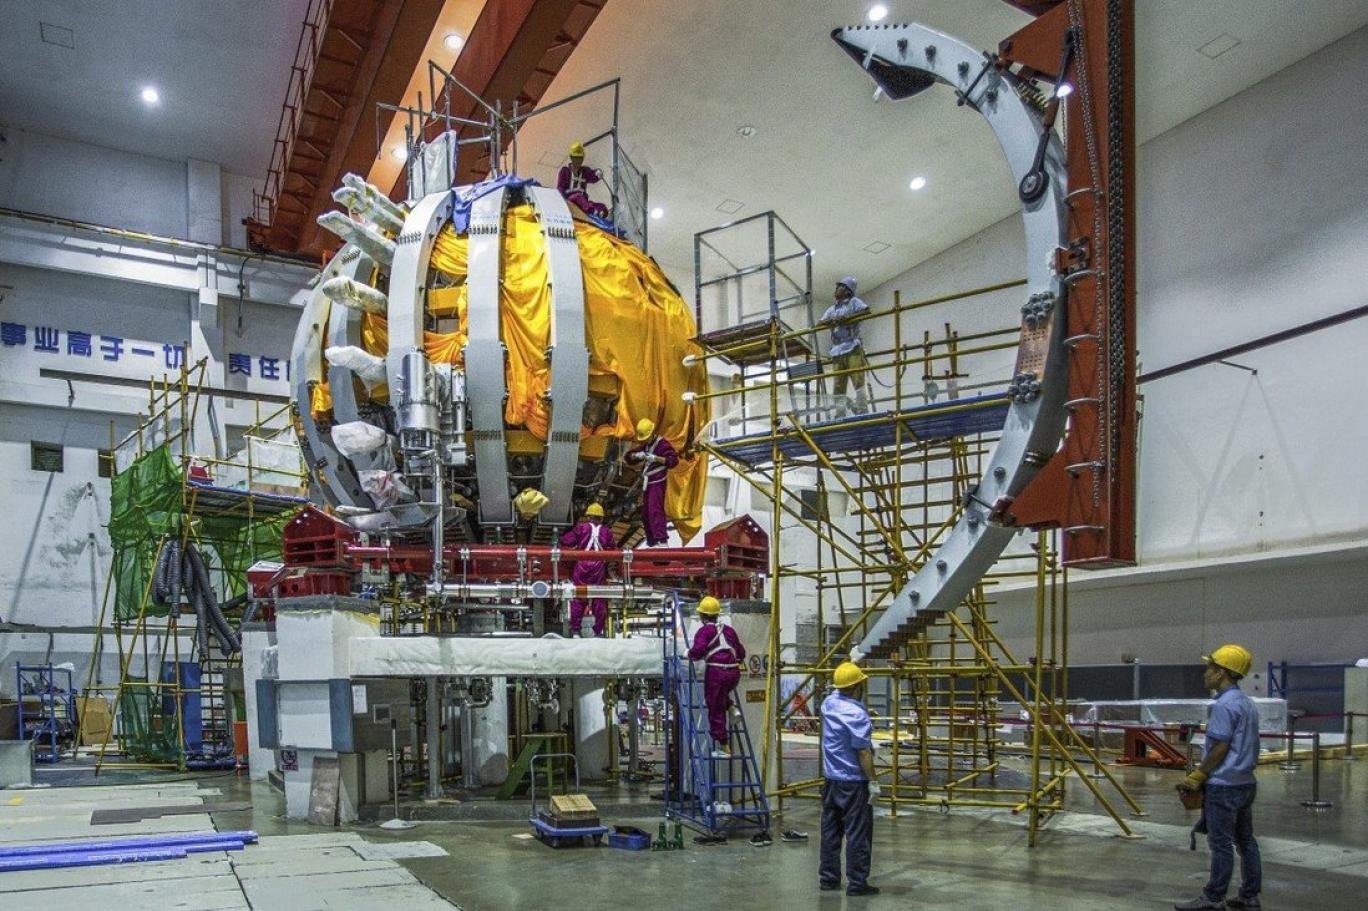
العالم مقبل، خلال السنوات المقبلة، على تغير مهم في خريطة النقل البحري وسلاسل إمداد الطاقة. فالصين تسرع العمل في مشروعات «الشمس الصناعية»، ضمن سباق عالمي للوصول إلى إنتاج الكهرباء من الاندماج النووي بكميات تجارية.
فإذا تمكنت الصين، ثم دول أخرى، من انتاج كميات تجارية من الطاقة الجديدة التي لا تحتاج إلى ناقلات لنقلها إلى أسواق الاستهلاك، فإن أسواق نقل النفط والغاز ومشتقاتهما، ستشهد تغيرات شديدة، معظمها سلبي بالنسبة لقطاع الناقلات، التى تمثل نحو ثلث إجمالي طاقة حمل الأسطول التجاري العالمي.
طاقة لا تحتاج إلى ناقلة
فكرة «الشمس الصناعية» باختصار هي محاكاة التفاعل الذي ينتج طاقة الشمس، باستخدام الاندماج النووي وبلازما شديدة الحرارة تسيطر عليها مجالات مغناطيسية قوية. والمنتج النهائي المستهدف هو الكهرباء.
ولا يعني نجاح التقنية الجديدة اختفاء النفط والغاز، ولا يعني أن الاندماج سيغطي احتياجات العالم من الطاقة. فما زالت أمامه تحديات تقنية واقتصادية كبيرة، كما سيظل النفط والغاز مطلوبين في النقل والصناعة, لكن بالتأكيد سوق النقل البحري يتضرر.
ثلث طاقة الأسطول
تستحوذت ناقلات النفط وحدها على نحو 27.5% من طاقة حمل الأسطول العالمي، بينما تمثل ناقلات الغاز المسال بأنواعها نحو 4.1%، لتقترب حصة القطاعين معًا من ثلث طاقة الأسطول التجاري العالمي البالغ 112.5 ألف سفينة بحملة صافية تقارب 2.44 مليار طن في بداية 2025.
وتكشف أحجام التجارة حجم السوق الذي يعمل من أجله هذا الأسطول. فتجارة الغاز الطبيعي المسال LNG وحدها سجلت نحو 437 + مليون طن خلال 2025، بخلاف مئات الملايين من أطنان الغازات الأخرى والكميات الأكبر من النفط الخام والمنتجات البترولية.
وراء هذه الأرقام آلاف الرحلات، ومليارات الدولارات المستثمرة في السفن، وموانئ ومحطات تداول وتخزين، وترسانات تبني ناقلات جديدة.
سفن أكثر.. وشحنات أقل
الخطر يبدأ إذا تراجع الطلب على النقل بينما يظل الأسطول أكبر من احتياجات السوق. فإذا اقتطعت مصادر الطاقة الجديدة تدريجيًا جزءًا من الطلب على النفط والغاز، ستنخفض الكميات المنقولة بحرًا، بينما تظل آلاف الناقلات موجودة وتبحث عن شحنات.
عندها تظهر الطاقة الفائضة، وتبدأ المنافسة على الرحلات، ثم الضغط على النوالين. وقد تتحول المنافسة إلى حرب أسعار بين ملاك الناقلات. وتكون السفن القديمة والأعلى تكلفة في التشغيل الأكثر تعرضًا للضغط، ثم تتراجع قيم بعض السفن ويتجه جزء منها إلى التخريد.
والتأثير لن يتوقف عند الملاك. بل سيمتد التأثير إلى ترسانات بناء السفن والبنوك وشركات التأمين والموانئ ومحطات تداول الطاقة.
قناة السويس في قلب السوق
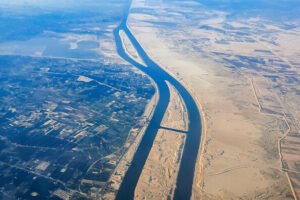
بالنسبة لمصر، تظهر أهمية القضية بوضوح في أرقام قناة السويس. حيث تمثل ناقلات الغاز و البترول التى تعبر قناة السويس حوالى ثلث إجمالى عدد السفن العابرة إذا بلغت أعدادها خلال عام 2023، آخر عام كامل – قبل اضطرابات البحر الأحمر 8,435 ناقلة بترول و منتجات و 819 سفينة غاز من إجمالى سفن العبور البالغ 26,434 سفينة و بنسبة 35% ,
وبلغت حمولتها الصافية مجتمعة أكثر من 508 ملايين طن صافي، تمثل نحو 32.4% من إجمالي الحمولة الصافية للسفن العابرة.
ولا تعني هذه النسب أن ثلث حركة أو إيرادات قناة السويس معرض للاختفاء. لكنها تكشف حجم ارتباط القناة بتجارة الطاقة، وبالتالي حجم حساسيتها لأي تغير طويل الأجل في سوق نقل النفط والغاز.
عندما لا تحتاج الطاقة إلى السفر
على مدى عقود، صنعت المسافة بين مناطق إنتاج الطاقة ومراكز استهلاكها سوقًا ضخمة للنقل البحري. الخليج ينتج، وآسيا وأوروبا تستهلكان. الولايات المتحدة وقطر تصدران الغاز. وبين المنتج والمستهلك توجد الناقلة والميناء والممر الملاحي.
الاندماج النووي لن ينهي هذه السوق، لكنه قد يصبح إلى جانب الطاقة المتجددة ومصادر أخرى عاملًا جديدًا في تقليل حاجة بعض الدول إلى استيراد الطاقة.
وليس مطلوبًا أن تختفي تجارة النفط والغاز حتى تبدأ المشكلة. يكفي أن يتراجع الطلب على نقلها بينما تبقى آلاف الناقلات في البحر تبحث عن شحنات.
عندها لن يكون السؤال: هل نجحت «الشمس الصناعية»؟
بل: من سيجد بضاعة لهذه السفن؟